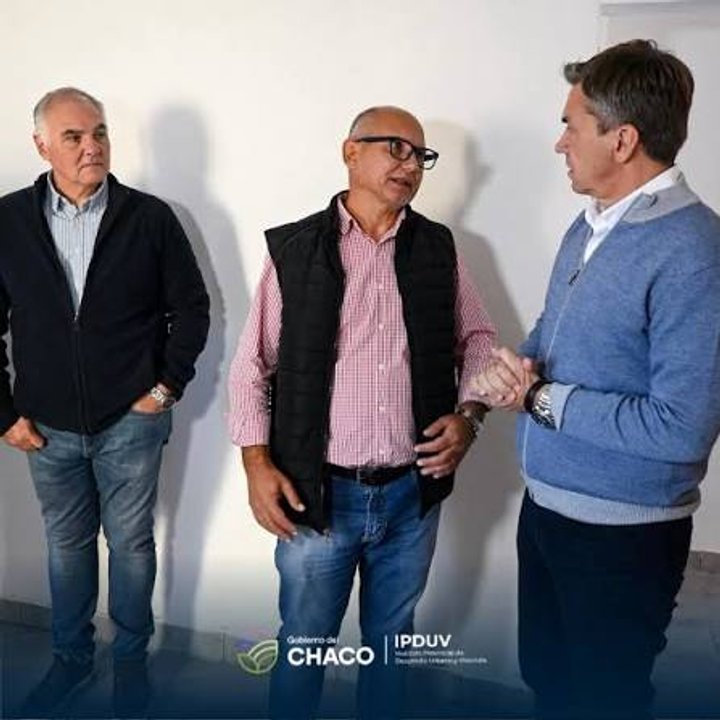

El presidente del Instituto Provincial de Desarrollo Urbano y Vivienda, Fernando Berecoechea, presentó datos sobre morosidad, déficit habitacional y ejecución de obras, en el marco de una moratoria para adjudicatarios.
El presidente del Instituto Provincial de Desarrollo Urbano y Vivienda (IPDUV), Fernando Berecoechea, informó que la morosidad en el pago de cuotas se sitúa cerca del 50 por ciento y que el déficit habitacional en Chaco asciende a 67.500 viviendas. Los datos fueron expuestos al explicar la moratoria que el organismo habilitó para adjudicatarios con cuotas ajustables.
El régimen permite refinanciar saldos pendientes en planes de entre 120 y 360 cuotas, es decir, hasta 30 años. Según Berecoechea, el recupero de las cuotas es indispensable para sostener nuevas viviendas, aunque reconoció que casi uno de cada dos beneficiarios no cumple regularmente con los pagos.
El funcionario indicó que unas 170.000 familias permanecen inscriptas en el registro provincial y que el déficit calculado ronda las 67.500 viviendas. Frente a ese universo, el organismo tiene alrededor de 900 casas en ejecución, una cantidad equivalente a poco más del uno por ciento del faltante reconocido.
La gestión de Leandro Zdero exhibe como resultado la entrega de aproximadamente 7.000 títulos de propiedad y fijó una meta de 10.000 para el final del mandato. La regularización dominial es relevante para quienes habitan viviendas desde hace años, pero no reemplaza la construcción de unidades nuevas ni reduce por sí sola la lista de familias que todavía no accedieron a una casa.
El IPDUV también informó que un 59 por ciento del parque habitacional presenta algún tipo de déficit y que existen expedientes administrativos sin resolver desde hace más de dos décadas.
Berecoechea conduce el organismo bajo la órbita de Zdero y la moratoria fue presentada como respuesta oficial a un sistema que combina cuotas impagas, demoras dominiales y una producción de viviendas muy inferior a la demanda.
La administración provincial intenta convertir la refinanciación en una herramienta de previsibilidad, pero el diagnóstico oficial describe una política habitacional financieramente frágil. Extender deudas hasta tres décadas puede ordenar legajos y sumar recaudación, aunque no modifica la diferencia entre las familias anotadas, el déficit reconocido y las obras efectivamente iniciadas.