
El stock de préstamos personales cayó durante 10 meses consecutivos y el saldo total de crédito a las familias registró una disminución anual del 7,6% en términos reales a agosto, según datos de First Capital Group. La mora en las líneas de crédito a las familias totalizó 12,9%, de acuerdo al último Informe sobre Bancos del BCRA.
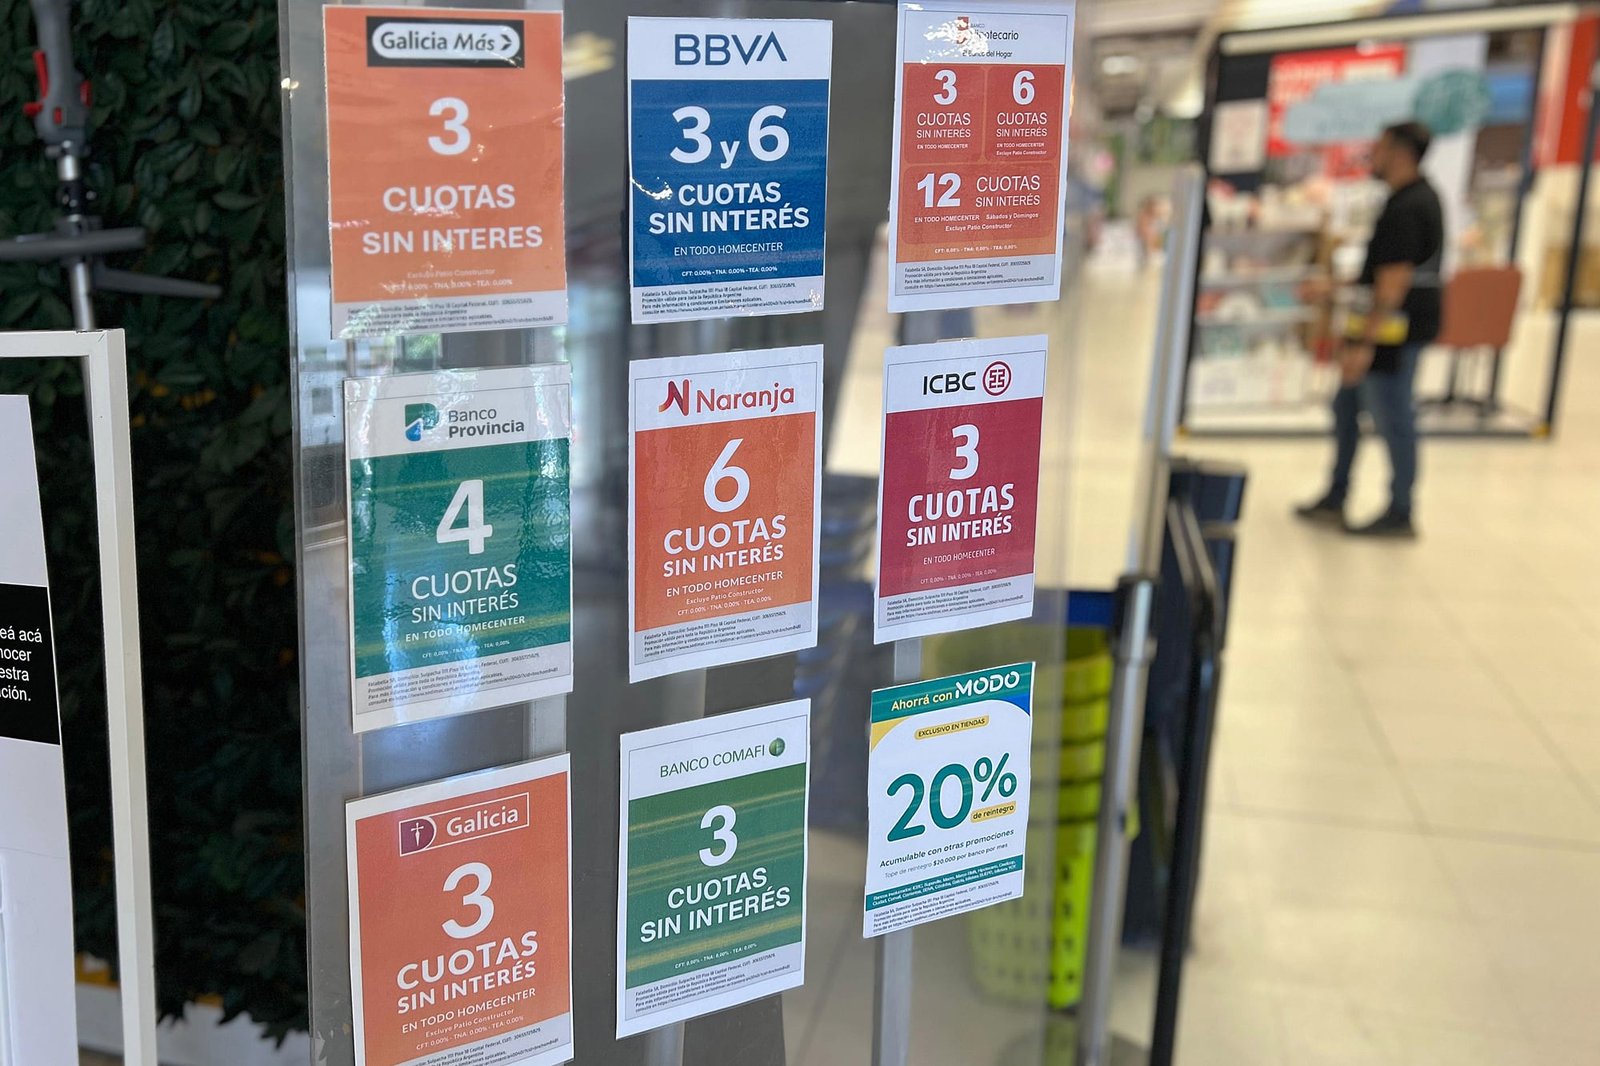
La morosidad en los créditos a las familias no baja y, como consecuencia, bancos y fintech ajustaron las condiciones de otorgamiento. Hay menos crédito disponible para el consumo y el que se ofrece es más selectivo.
El stock de préstamos personales cayó durante 10 meses seguidos. El indicador de mora en las líneas de crédito a las familias, de acuerdo al último Informe sobre Bancos del BCRA, totalizó 12,9 por ciento.
Para fines de agosto, último dato disponible, el saldo total de crédito a las familias registró una disminución anual del 7,6% en términos reales, según datos relevados por The First Capital Group.
“Luego de 10 meses de retroceso, nos encontramos ante un mes de equilibrio. Los niveles de clientela morosa pusieron freno a los planes comerciales más ambiciosos y se vuelcan hoy a tratar de recuperar a los clientes en situación irregular”, afirmó Guillermo Barbero, socio de First Capital Group.
Las tasas activas, es decir lo que cobran los bancos a quien solicita fondos, en el mejor de los casos rondan el 60% anual (TNA), con números cercanos al 90-100% de Costo Financiero Total (CFT), para perfiles de alto score crediticio. Para el resto, el acceso al crédito es limitado.
La tasa pasiva que recibe el ahorrista ronda el 17-18% y la inflación proyectada para 2027 es de 18% según el proyecto de Presupuesto Nacional, y de algo más de 20%, de acuerdo al REM del BCRA.
“El nivel de tasas es muy superior al valor del IPC y del incremento de salarios, con lo cual, hay pocas situaciones que aconsejan un endeudamiento en estas circunstancias”, sostuvo Barbero.
La operatoria a través de tarjetas de crédito muestra una situación similar. En términos reales se registra una caída mensual del 0,3% y una disminución anual del 10,1%. Se acelera el retroceso de estas carteras luego de la expansión que experimentaron durante el período marzo 2024 – noviembre 2025.
“Los clientes en situación irregular no pueden utilizar sus plásticos, porque en muchos casos les fueron suspendidos y además las entidades financieras restringen la actualización de los límites de crédito. Solo sus mejores clientes, los de mayores calificaciones crediticias, reciben oferta de crédito y más límite en las tarjetas, pero estos sectores son los menos propensos a endeudarse dada la situación actual”, explicó Barbero.
El pico máximo de crecimiento del crédito, según datos de Moodys en base a números del BCRA, se dio en 2025. A mediados de ese año el crecimiento era cercano al 120%. A partir de ese momento, se registró un deterioro.
“La estructura de fondeo de los bancos continúa siendo mayormente a corto plazo y basada en depósitos, lo cual limita el desarrollo de productos crediticios a más largo plazo”, explicó Marcelo De Gruttola, VP Ratings en Moody’s.
“Las provisiones para pérdidas crediticias son el principal problema de los bancos en cuanto a los niveles de rentabilidad a corto plazo. Los gastos por provisiones para pérdidas crediticias aumentaron desde un promedio del 3,4% de la cartera bruta durante 2021-2024 hasta casi el 9% en mayo de 2026 y constituyen ahora el principal obstáculo a corto plazo para la rentabilidad”, analizó De Gruttola.
“Prevemos que las provisiones para pérdidas crediticias se mantendrán elevadas durante 2026, a medida que madure el ciclo de crecimiento de 2024-2025 y los bancos absorban las consecuencias del reciente auge crediticio”, agregó.
“Si bien la emisión en los mercados locales de capitales aumentó en los últimos años, los mercados de financiamiento siguen siendo demasiado limitados para proporcionar un fondeo significativo a largo plazo”, señaló De Gruttola.
“Además, la Argentina aún carece de un mercado relevante y líquido de titulización hipotecaria que les permita a las instituciones reciclar capital y extender los plazos de financiamiento. Este desajuste estructural de fondo sigue siendo una limitación clave para la expansión de productos como hipotecas, financiamiento de inversiones y otros créditos a largo plazo”, puntualizó.
Hoy la mayor concentración de depósitos a plazo se da en el plazo de entre 30 y 45 días. Desde el Ieral, de la Fundación Mediterránea, postulan: “Se necesita crear las condiciones para que el crédito se expanda y que sea accesible a la mayoría de las familias y las empresas. Por todos estos motivos conviene evaluar mecanismos de mercado que, simultáneamente, faciliten la refinanciación de contratos entre privados y generen espacio para un funcionamiento más fluido del mercado de crédito a futuro. La meta es generar alivio y reducir tensiones y, en el mediano plazo, contribuir a la fluidez del mercado de crédito y evitar que mucha gente quede con una calificación negativa que le impida a futuro acceder a nuevos créditos”.
De Gruttola afirmó que hacia adelante el equilibrio y el reordenamiento de los préstamos a las familias llegará con más competencia: “Los bancos siguen compitiendo por participación de mercado, lo que contribuirá a reducir los diferenciales de crédito, a pesar de las presiones sobre la calidad de los activos”.
En un sentido diferente van los créditos hipotecarios. El stock aumentó en términos nominales un 4,8% mensual, el saldo llegó a $8,6 billones para el total acumulado, presentando un crecimiento interanual del 81,8%, contra los $4,6 billones al cierre del mismo mes del año anterior, según el informe de First Capital Group. En cuanto a las variaciones reales, se registra una suba mensual del 3,1%, y un incremento anual del 36,1%.
“Se mantiene firme la ruta creciente de este segmento. Los recientes anuncios del Ministerio de Economía, que permitirán a los bancos obtener fondeo a plazos más largos gracias a la utilización de los recursos del Fondo de Garantía de Sustentabilidad por hasta $2 billones, crean la expectativa de un mayor crecimiento en el futuro cercano”, concluyó Barbero.